Combien de temps conserver ses factures et pourquoi c'est essentiel
La réponse courte : conservez toutes vos factures pendant 10 ans. C'est la durée imposée par le Code de commerce pour les pièces comptables, et elle couvre l'obligation fiscale de 6 ans. Cette règle vaut pour les factures de vente comme pour les factures fournisseurs, au format papier comme au format électronique.
Entre obligations fiscales, commerciales et pratiques, la conservation des factures est un enjeu à la fois juridique et organisationnel : un mauvais archivage peut entraîner des sanctions, notamment lors d'un contrôle de l'administration fiscale.
Dans cet article : les durées de conservation document par document, comment archiver efficacement, et les risques encourus si ces règles ne sont pas respectées.
Les obligations légales de conservation des factures
La durée de conservation d'une facture varie selon trois grands cadres réglementaires :
- Réglementation commerciale (Code de commerce) : les documents comptables, dont les factures, doivent être conservés 10 ans à compter de la clôture de l'exercice.
- Réglementation fiscale (Livre des procédures fiscales) : les factures doivent rester à la disposition de l'administration 6 ans à partir de leur date d'émission.
- Prescription civile et commerciale : les factures servent de preuve en cas de litige pendant 5 ans, durée de la prescription de droit commun entre professionnels.
En pratique, la durée commerciale de 10 ans englobe les deux autres : 10 ans est la règle à retenir.
ℹ️ Les factures dématérialisées sont soumises aux mêmes durées de conservation, à condition de garantir leur authenticité, leur intégrité et leur lisibilité pendant toute la période. Avec la généralisation de la facture électronique, l'archivage numérique conforme devient le cas général, plus l'exception.
Durées de conservation par type de document
| Document | Durée | Fondement |
|---|---|---|
| Factures de vente et d'achat | 10 ans | Code de commerce (pièce comptable) |
| Livres et registres comptables | 10 ans | Code de commerce |
| Bons de commande et de livraison | 10 ans | Pièce justificative comptable |
| Déclarations fiscales (TVA, résultat) | 6 ans | Livre des procédures fiscales |
| Relevés bancaires | 5 ans | Prescription de droit commun |
| Contrats commerciaux | 5 ans | Prescription commerciale |
| Bulletins de paie (exemplaire employeur) | 5 ans | Code du travail |
En cas de doute sur un document mixte (à la fois commercial et fiscal), appliquez la durée la plus longue.
Factures du quotidien : téléphone, eau, électricité, ordures ménagères
Ces questions reviennent surtout côté particuliers : combien de temps garder une facture de téléphone, d'eau ou d'électricité ? Côté professionnel, la colonne « Professionnel » applique la règle des pièces comptables déjà énoncée plus haut : 10 ans.
| Facture | Particulier | Professionnel |
|---|---|---|
| Téléphone fixe, mobile, internet | 5 ans | 10 ans (pièce comptable) |
| Eau | 5 ans | 10 ans (pièce comptable) |
| Électricité et gaz (EDF, Engie…) | 5 ans | 10 ans (pièce comptable) |
| Taxe d'enlèvement des ordures ménagères (TEOM) | fin de l'année suivant celle de l'imposition | 10 ans (charge déductible) |
Combien de temps garder les factures de téléphone ? Comptez 5 ans en tant que particulier, que la facture concerne une ligne fixe, mobile ou internet, et 10 ans côté entreprise puisqu'il s'agit d'une pièce comptable.
Même logique pour une facture d'eau ou une facture EDF : la durée particulier est aussi de 5 ans. Le fournisseur d'énergie dispose de 2 ans pour réclamer un impayé ; celui d'eau, de 4 ans s'il est public ou de 2 ans s'il est privé. Côté entreprise, ces pièces comptables se conservent 10 ans.
La facture d'ordures ménagères correspond à la taxe d'enlèvement des ordures ménagères (TEOM), qui figure sur l'avis de taxe foncière. Le droit de reprise de l'administration est d'1 an à compter de la fin de l'année d'imposition, porté à 3 ans en cas d'exonération, de dégrèvement ou d'abattement rectifié. Côté professionnel, cette taxe reste une charge déductible à conserver 10 ans.
Source : service-public.fr.
Comment conserver ses factures ?
Selon le type de facture, les règles de conservation diffèrent :
- Factures de vente : peuvent être conservées en version originale ou en copie fidèle non modifiée.
- Factures d'achat : l'original doit être conservé — et si l'original est électronique, c'est le fichier d'origine qui fait foi.
Les entreprises peuvent choisir un archivage :
- papier, à condition qu'il soit sûr et accessible,
- numérique, via un logiciel de pré-comptabilité ou de gestion documentaire garantissant l'intégrité des pièces.
Dans tous les cas, les factures doivent être accessibles à l'administration fiscale en cas de contrôle, ce qui suppose un archivage organisé : une facture légalement conservée mais introuvable ne vous protège pas. Si vous avez déjà perdu une pièce, voici comment retrouver une facture perdue.
Archivage des factures : les règles à respecter
Conserver et archiver ne répondent pas à la même obligation. La conservation est une obligation de durée : garder la pièce 10 ans. L'archivage des factures est une obligation de qualité : garantir que la facture présentée lors d'un contrôle est bien celle qui a été émise, et qu'elle n'a pas été modifiée entre-temps. Une facture conservée 10 ans mais dont l'intégrité ne peut être démontrée ne remplit que la moitié de l'obligation.
Les quatre exigences d'un archivage conforme
L'article 289 du Code général des impôts impose que l'authenticité de l'origine, l'intégrité du contenu et la lisibilité de la facture soient assurées « à compter de son émission et jusqu'à la fin de sa période de conservation ».
- Authenticité de l'origine : l'identité de l'émetteur de la facture est certaine.
- Intégrité du contenu : le contenu n'a pas été modifié depuis l'émission, et vous pouvez le démontrer.
- Lisibilité : la facture reste lisible pendant toute la durée, sans dépendre d'un format ou d'un logiciel devenu obsolète.
- Traçabilité : le même article prévoit, pour la voie la plus courante, des « contrôles documentés et permanents » établissant une piste d'audit fiable entre la facture et la livraison ou la prestation qui la fonde.
Les trois premières sont les garanties posées par la loi ; la piste d'audit fiable est le moyen le plus répandu de les démontrer, à côté de la signature électronique qualifiée, du cachet électronique qualifié et de l'EDI.
Archivage simple ou archivage à valeur probante ?
Ces deux niveaux sont souvent confondus, et l'écart se paie au moment du contrôle.
| Archivage simple | Archivage à valeur probante | |
|---|---|---|
| Principe | La pièce est rangée et accessible | La pièce est scellée, horodatée, journalisée |
| Preuve d'intégrité | À reconstituer au cas par cas | Apportée par le système lui-même |
| Suffit pour | Une facture papier d'origine, classée et organisée | Une facture nativement électronique, ou une facture papier numérisée dont on jette l'original |
L'archivage à valeur probante devient la règle avec la facture électronique. Tant que l'original papier existe et reste accessible, un classement rigoureux suffit. Dès que l'original est électronique — ou que vous détruisez le papier après numérisation — c'est le système d'archivage qui doit porter la preuve, puisqu'il n'y a plus d'original physique à produire.
Archivage des factures fournisseurs : le cas le plus exposé
L'archivage des factures fournisseurs appelle plus de rigueur que celui des factures clients, pour une raison simple : sur une facture de vente, vous êtes l'émetteur et pouvez la régénérer depuis votre outil de facturation. Sur une facture d'achat, vous ne maîtrisez ni l'émission ni le format reçu, et c'est pourtant elle qui justifie la déduction de la TVA et de la charge.
Règle pratique : c'est le fichier d'origine qui fait foi. Une facture fournisseur reçue en PDF s'archive telle quelle — la réimprimer puis la rescanner casse l'intégrité et ne produit pas une copie fiable. Avec la facture électronique, le fichier reçu via la plateforme devient la pièce de référence à archiver.
Les normes NF Z42-013 et ISO 14641
Deux normes encadrent l'archivage électronique à valeur probante : la norme française NF Z42-013 et son équivalent international ISO 14641. Elles décrivent les conditions techniques de capture, de stockage, de journalisation et de restitution d'un document électronique dont l'intégrité doit rester démontrable.
ℹ️ Ces normes ne sont pas une obligation légale : la loi impose un résultat — authenticité, intégrité, lisibilité — pas une méthode. Elles servent de repère pour choisir une solution, et un prestataire qui s'y conforme facilite la démonstration en cas de contrôle.
Combien de temps archiver une facture ?
La durée d'archivage est la durée de conservation : 10 ans pour une facture, en tant que pièce comptable. La différence porte sur ce que vous devez maintenir pendant ces 10 ans — l'accessibilité et les trois garanties ci-dessus, ce qui suppose d'anticiper l'obsolescence des formats de fichier sur une décennie.
Pourquoi ces obligations sont-elles importantes ?
Conserver ses factures est indispensable pour :
- Justifier les déductions de TVA,
- Prouver les transactions en cas de litige,
- Assurer une traçabilité des flux financiers.
Une bonne gestion documentaire contribue à la fiabilité de votre comptabilité et facilite les vérifications internes et externes.
Quelles sont les sanctions en cas de non-conservation ?
Le non-respect des obligations de conservation peut entraîner de lourdes conséquences :
- Amende fiscale de 50 % des montants facturés si les factures de vente ne sont pas conservées.
- Rejet des déductions de TVA ou de charges si les factures fournisseurs sont absentes ou invalides.
En cas de litige commercial, l'absence de documents peut également nuire à votre crédibilité et à votre capacité à vous défendre.
Questions fréquentes
Combien de temps garder les factures fournisseurs ?
10 ans à compter de la clôture de l'exercice, comme toute pièce comptable. L'enjeu est double : justifier la déduction de TVA (6 ans côté fiscal) et prouver la réalité de la charge en cas de contrôle.
Combien de temps garder une facture électronique ?
Les mêmes 10 ans que la facture papier. La condition supplémentaire : garantir l'authenticité de l'origine, l'intégrité du contenu et la lisibilité du fichier pendant toute la durée — c'est le fichier électronique d'origine qui fait foi.
Peut-on jeter le papier après numérisation ?
Oui : depuis 2017, une copie numérique fiable (à l'identique, horodatée, sécurisée) a la même valeur probante que l'original papier. La numérisation « simple photo » sans garantie d'intégrité ne suffit pas.
Et pour un particulier ?
Les factures liées à un achat courant se gardent 2 ans (garantie légale de conformité), celles des travaux 10 ans (garantie décennale). Les durées longues de cet article concernent les entreprises.
Combien de temps garder les factures de téléphone ?
Comptez 5 ans pour une facture de téléphone fixe, mobile ou internet en tant que particulier. Une entreprise doit les conserver 10 ans, comme toute pièce comptable.
Combien de temps garder les factures d'eau et d'électricité (EDF) ?
Une facture d'eau ou d'électricité (EDF) se conserve 5 ans côté particulier. Le fournisseur dispose d'un délai de réclamation de 2 ans pour l'énergie, et de 4 ans (public) ou 2 ans (privé) pour l'eau. Côté entreprise, la durée passe à 10 ans.
Quelle est la différence entre conserver et archiver une facture ?
Conserver est une obligation de durée : garder la facture 10 ans. Archiver est une obligation de qualité : garantir pendant ces 10 ans l'authenticité de son origine, l'intégrité de son contenu et sa lisibilité. Les deux sont exigées ensemble — une facture gardée 10 ans mais dont on ne peut pas démontrer qu'elle n'a pas été modifiée ne remplit pas l'obligation.
L'archivage électronique a-t-il une valeur probante ?
Oui, à condition que le système garantisse l'intégrité du document et permette de la démontrer : scellement, horodatage, journalisation des accès. Un simple dossier de PDF sur un disque partagé ne suffit pas, parce que rien n'y prouve que le fichier n'a pas été remplacé. Les normes NF Z42-013 et ISO 14641 décrivent ces conditions ; elles servent de repère, sans être une obligation légale.
Automatisez la conservation avec VYSION
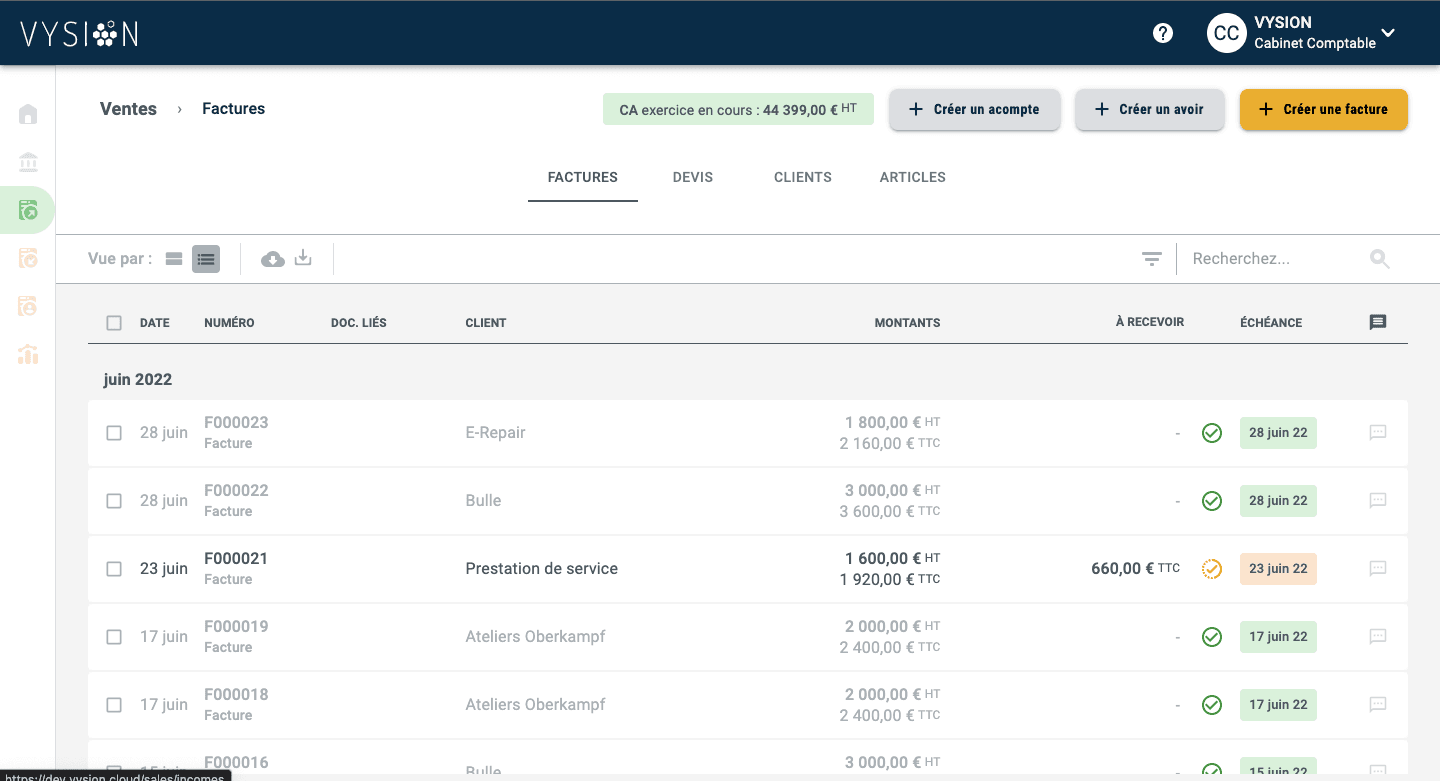
La conservation manuelle des factures est source d'erreurs et de perte de temps.
VYSION automatise la collecte, l'archivage et la traçabilité de vos factures pour vous garantir une conformité totale.
💡 Essayez VYSION et simplifiez la gestion de vos factures tout en évitant les sanctions fiscales.
À lire aussi : les mentions obligatoires d'une facture en 2026 — une facture bien conservée mais incomplète reste sanctionnable.